развернуть
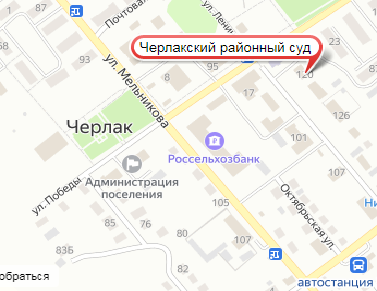
646250, Омская обл., рп. Черлак, ул. Ленина, д. 120
Тел.: (38153) 2-44-32
cherlakcourt.oms@sudrf.ru
схема проезда
Тел.: (38153) 2-44-32
cherlakcourt.oms@sudrf.ru
схема проезда
Официальная страница суда | Суды Омской области |
В соответствии с положениями статьи 333.40 Налогового кодекса Российской Федерации предусмотрено, что заявление о возврате излишне уплаченной (взысканной) суммы государственной пошлины подаётся плательщиком государственной полшины в налоговый орган по месту нахождения суда, в котором рассматривалось дело, либо в налоговый орган по месту учёта плательщика государственной пошлины.
К заявлению о возврате излишне уплаченной суммы государственной пошлины прилагаются решения, определения или справки судов (далее – подтверждающие документы) об обстоятельствах, являющихся основанием для полного или частичного возврата государственной пошлины, а также копии платёжных документов.
Для получения подтверждающих документов, плательщику государственной пошлины необходимо обратиться в суд, в котором рассматривалось дело.
| Официальная страница суда | Суды Омской области |